穿透底層業(yè)務(wù)看風(fēng)險(xiǎn) P2P資產(chǎn)端房地產(chǎn)評(píng)估的深度解析
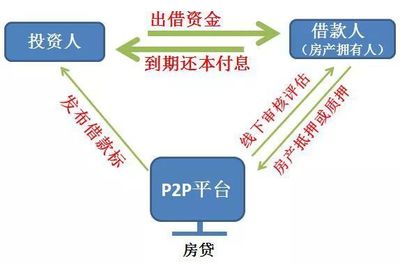
在P2P網(wǎng)貸的投資決策中,資產(chǎn)端的風(fēng)險(xiǎn)識(shí)別是核心環(huán)節(jié)。尤其當(dāng)?shù)讓淤Y產(chǎn)涉及房地產(chǎn)時(shí),其估值合理性、變現(xiàn)能力與法律瑕疵直接影響回款安全性。本文從房地產(chǎn)評(píng)估視角,教你如何穿透業(yè)務(wù)表象,識(shí)別P2P資產(chǎn)端的真實(shí)風(fēng)險(xiǎn)。
一、為什么P2P資產(chǎn)端需要關(guān)注房地產(chǎn)評(píng)估
P2P平臺(tái)常以房產(chǎn)抵押作為增信手段。但抵押權(quán)不等于還款保障:若評(píng)估價(jià)值虛高,借款人違約時(shí)處置價(jià)格不足以覆蓋本息;若評(píng)估流程不合規(guī),抵押登記可能無(wú)效;若市場(chǎng)下行,變現(xiàn)周期拉長(zhǎng),流動(dòng)性風(fēng)險(xiǎn)隨之爆發(fā)。因此,投資者需具備“評(píng)估穿透”意識(shí):看到房產(chǎn)抵押,要追問(wèn)評(píng)估機(jī)構(gòu)資質(zhì)、評(píng)估方法、價(jià)值時(shí)點(diǎn)及抵押率設(shè)定邏輯,而非僅被“有房抵押”的宣傳話術(shù)誤導(dǎo)。
二、房地產(chǎn)評(píng)估的三大關(guān)鍵方法及風(fēng)險(xiǎn)點(diǎn)
- 市場(chǎng)比較法:參照周邊同類(lèi)房產(chǎn)成交價(jià)修正。常見(jiàn)風(fēng)險(xiǎn)是“選擇性對(duì)標(biāo)”——選取高位成交案例,忽視房齡、樓層、朝向等折價(jià)因素。穿透要點(diǎn):核查可比實(shí)例的真實(shí)交易時(shí)間與價(jià)格,關(guān)注調(diào)整系數(shù)的合理性。
- 收益法:基于租金收益折現(xiàn)。風(fēng)險(xiǎn)集中于租金數(shù)據(jù)失真與折現(xiàn)率操縱。若平臺(tái)展示的租金水平顯著高于區(qū)域平均,或空置率被隱去,估值即被高估。穿透要點(diǎn):核對(duì)租賃合同、實(shí)地租金水平,自問(wèn)“該物業(yè)在當(dāng)前市場(chǎng)能否持續(xù)產(chǎn)生吻合評(píng)估的現(xiàn)金流”。
- 成本法:以重置成本扣減折舊。P2P資產(chǎn)端中此類(lèi)評(píng)估多用于廠房、自建房等特殊物業(yè)。風(fēng)險(xiǎn)在于土地取得成本與建安成本的口徑模糊,以及折舊計(jì)算的隨意性。穿透要點(diǎn):要求披露土地性質(zhì)、取得方式及當(dāng)?shù)亟ò苍靸r(jià)參考標(biāo)準(zhǔn)。
三、評(píng)估報(bào)告里容易藏雷的四個(gè)細(xì)節(jié)
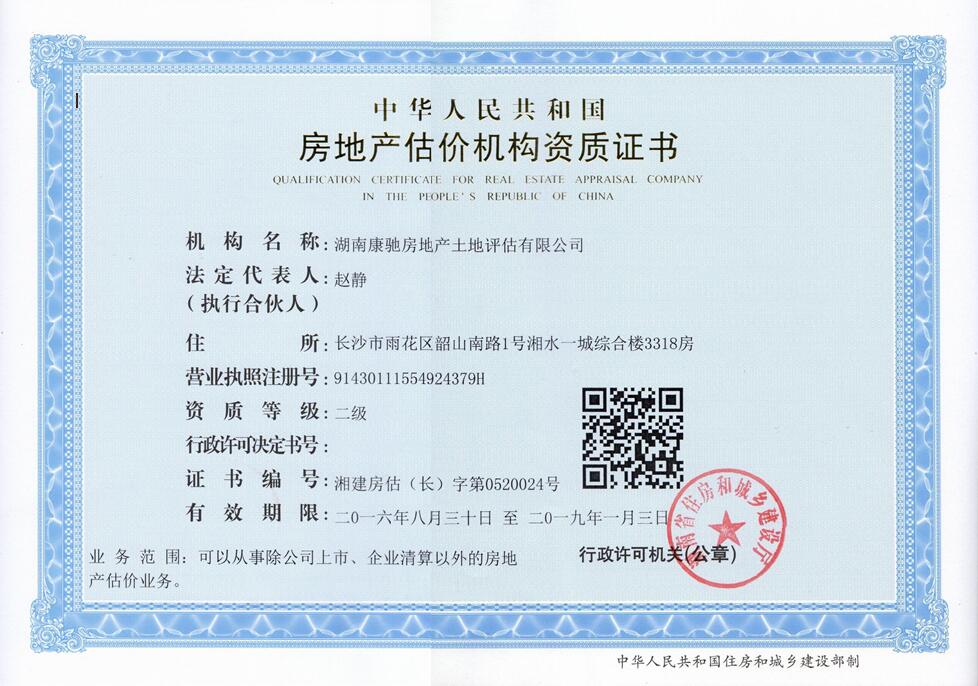
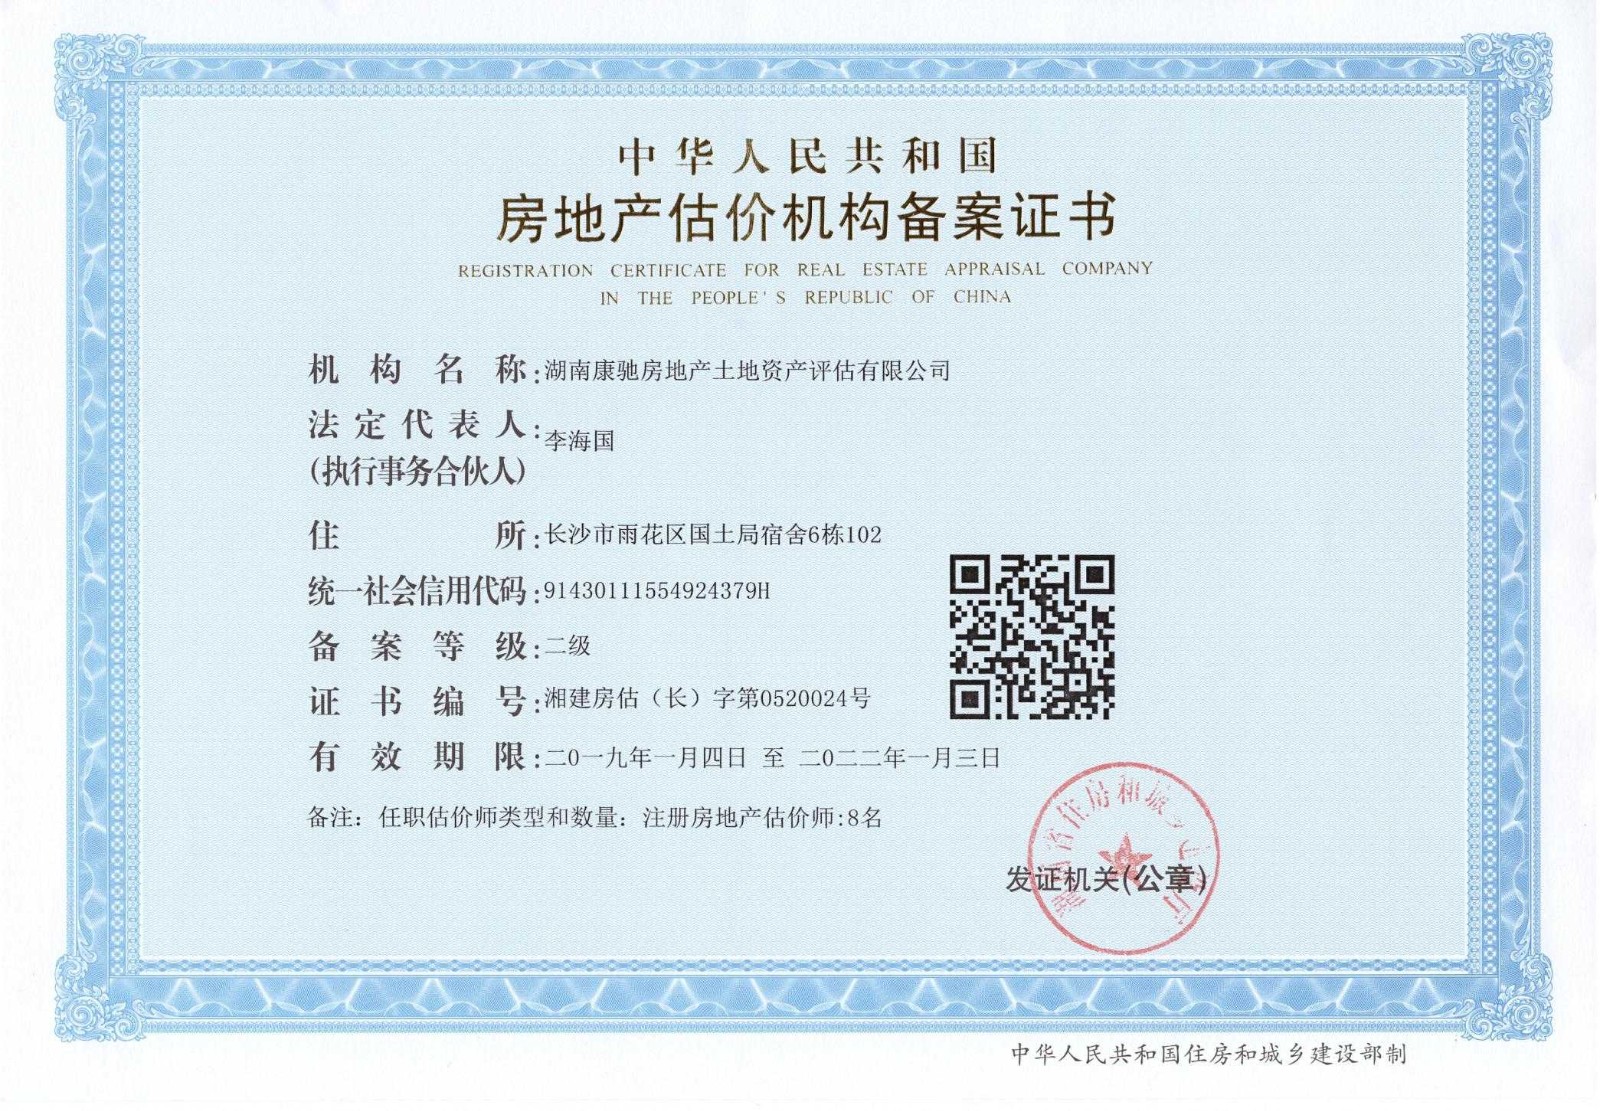
- 評(píng)估機(jī)構(gòu)資質(zhì)與獨(dú)立性:是否具備住建部門(mén)備案的房地產(chǎn)估價(jià)機(jī)構(gòu)資質(zhì)?是否為平臺(tái)關(guān)聯(lián)方或借款人指定?關(guān)聯(lián)評(píng)估往往放松估值尺度。
- 價(jià)值時(shí)點(diǎn)有效性:評(píng)估基準(zhǔn)日距借款日多久?若超過(guò)6個(gè)月且市場(chǎng)已下行,估值需重新審視。
- 抵押率與貸款價(jià)值比:并非抵押率越低越安全——要結(jié)合區(qū)域市場(chǎng)流動(dòng)性。商業(yè)物業(yè)抵押率50%可能已偏高,而一線城市住宅抵押率70%在房?jī)r(jià)平穩(wěn)期仍屬可控,但需壓力測(cè)試房?jī)r(jià)下跌20%后的覆蓋情況。
- 他項(xiàng)權(quán)利與優(yōu)先順位:該房產(chǎn)是否存在在先抵押、查封或租賃權(quán)對(duì)抗?尤其注意“買(mǎi)賣(mài)不破租賃”對(duì)處置變現(xiàn)的影響。
四、穿透底層業(yè)務(wù)的風(fēng)險(xiǎn)識(shí)別路徑
第一步:還原借款用途與還款來(lái)源。 若借款人依賴(lài)房產(chǎn)再融資或銷(xiāo)售收入還款,需判斷其現(xiàn)金流與房地產(chǎn)市場(chǎng)的相關(guān)性。房地產(chǎn)抵押的P2P項(xiàng)目,若第一還款來(lái)源缺失,抵押物即成為“最后的晚餐”。
第二步:交叉驗(yàn)證評(píng)估價(jià)值。 借助當(dāng)?shù)刈〗ň謧浒赋山粩?shù)據(jù)、中介機(jī)構(gòu)報(bào)價(jià)、司法拍賣(mài)折價(jià)率,形成對(duì)評(píng)估值的獨(dú)立判斷。若平臺(tái)估值較司法拍賣(mài)均價(jià)高出20%以上,應(yīng)視作高風(fēng)險(xiǎn)信號(hào)。
第三步:模擬處置場(chǎng)景。 問(wèn)三個(gè)問(wèn)題:若借款人違約,該房產(chǎn)在當(dāng)?shù)厮痉ㄅ馁u(mài)的平均成交周期多長(zhǎng)?扣除訴訟費(fèi)、評(píng)估費(fèi)、稅費(fèi)后的凈回款比例幾何?是否存在產(chǎn)權(quán)瑕疵導(dǎo)致無(wú)法過(guò)戶(hù)?二手房市場(chǎng)流動(dòng)性越差的城市,抵押物保護(hù)能力越弱。
第四步:識(shí)別資產(chǎn)集中度風(fēng)險(xiǎn)。 若P2P平臺(tái)大量資產(chǎn)集中于同一區(qū)縣、同一開(kāi)發(fā)商或同一物業(yè)類(lèi)型(如商鋪、公寓),一榮俱榮的背后是一損俱損。房地產(chǎn)的區(qū)域性風(fēng)險(xiǎn)極易通過(guò)集中抵押傳導(dǎo)為平臺(tái)系統(tǒng)性風(fēng)險(xiǎn)。
五、
房地產(chǎn)抵押不是P2P投資的安全墊,評(píng)估報(bào)告亦非免死金牌。投資者應(yīng)以“業(yè)務(wù)邏輯為先、評(píng)估數(shù)據(jù)穿釘、處置場(chǎng)景推演”為原則,重點(diǎn)審查評(píng)估方法的適用性、價(jià)值時(shí)點(diǎn)的時(shí)效性、抵押順位的合法性與區(qū)域市場(chǎng)的變現(xiàn)力。唯有穿透房地產(chǎn)評(píng)估表層的數(shù)字,審視底層資產(chǎn)的真實(shí)價(jià)值與法律狀態(tài),方能識(shí)別P2P資產(chǎn)端暗藏的風(fēng)險(xiǎn),做出理性的投資判斷。
最新產(chǎn)品